الكاش يتحول إلى عبء في غزة… ما السبب؟
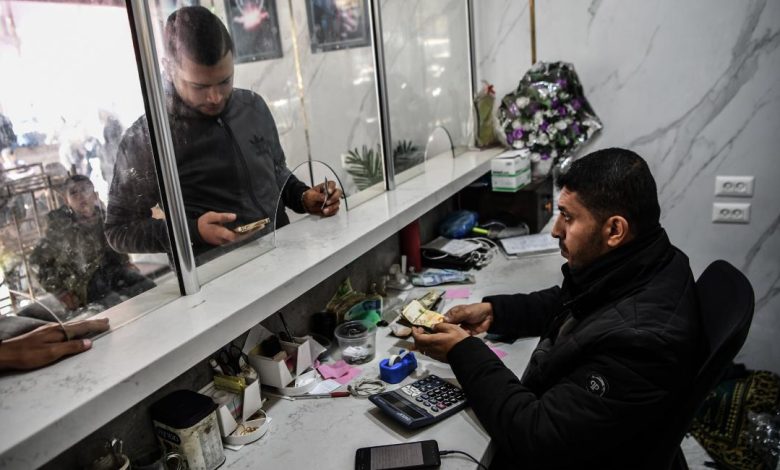
تشهد الأسواق في قطاع غزة تحولاً لافتاً في طريقة التعامل مع النقد، مع تزايد السلوك القائم على دفع عمولة مقابل تحويل الأموال الورقية إلى أرصدة رقمية في الحسابات البنكية والمحافظ الإلكترونية. فبعدما كان الحصول على السيولة النقدية يمثل أزمة دفعت أصحاب الأموال إلى دفع نسب مرتفعة للحصول على الكاش، باتت المعادلة تنقلب تدريجياً ليصبح الاحتفاظ بالنقد الورقي عبئاً على حامله، فيما يدفع جزءاً من ماله مقابل تحويله إلى رصيد إلكتروني يمكن استخدامه في عمليات الدفع والتحويل.
وتصل العمولات المتداولة في عمليات تحويل الكاش إلى أرصدة رقمية، بحسب عاملين في السوق، إلى 10%، فيما تختلف النسبة تبعاً لحالة الأوراق النقدية وجودتها. ويقول متعاملون إن الأوراق الجديدة والسليمة تحظى برسوم أقل بينما ترتفع العمولة على الأوراق الممزقة أو المهترئة في ظل عزوف متزايد من بعض التجار عن قبول الطبعة القديمة من النقد. ويعكس هذا المشهد تغيراً في قيمة الكاش داخل السوق، فالنقد الذي كان سلعة نادرة يبحث عنها الناس أصبح في بعض الحالات أصلاً يريد حامله التخلص منه وتحويله إلى رصيد رقمي.
انقلاب الكاش
ظاهرة “التكييش” التي برزت بقوة خلال أزمة السيولة النقدية خلال شهور الحرب، كان المقصود بها حصول الشخص على أموال نقدية مقابل دفع عمولة لمن يملك الكاش، سواء كان تاجراً أو جهة تتوافر لديها السيولة الورقية. وفي ذروة الأزمة وصلت العمولات المتداولة إلى مستويات تجاوزت 50% وفق ما كان متداولاً في السوق، بحيث كان الحصول على النقد يكلّف صاحب المال نصف قيمته.
وفي تلك المرحلة، كانت المعادلة الاقتصادية تتمثل في أنّ الكاش نادر ومن يمتلكه يكون لديه قدرة تفاوضية أعلى، حيث كان الشخص الذي يحتاج إلى النقد مضطراً لدفع عمولة للحصول عليه، فيما يحصل الطرف الذي يملك السيولة على مقابل لقاء توفيرها.
لكن المشهد بدأ ينقلب مع تغيّر الطلب على النقد، فبدل أن يدفع صاحب المال للحصول على الكاش، بات بعض حاملي الأوراق النقدية يبحثون عمن يقبل تحويلها إلى أرصدة بنكية أو إلكترونية، حتى لو كان ذلك مقابل عمولة. وهكذا انتقل السوق من “التكييش” بوصفه دفعاً مقابل الحصول على السيولة، إلى سلوك معاكس يقوم على دفع عمولة مقابل التخلص من السيولة الورقية.
يقول الفلسطيني كريم حمدان إنه يملك نحو 2800 شيكل نقداً (الدولار نحو 3 شواكل)، لكنه يواجه صعوبة في تصريف المبلغ أو استخدامه في السوق بسبب رفض بعض المتعاملين أنواعاً معينة من الأوراق النقدية.
ويوضح حمدان في تصريحات صحفية أنه تمكن من الاتفاق مع شخص يعمل في ترصيد الأموال على قبول 1700 شيكل فقط من المبلغ، بعد احتساب نسب مختلفة لكل ورقة بحسب حالتها وجودتها، لتصل النسبة الإجمالية التي سيدفعها مقابل ترصيد المبلغ إلى 6%، ويضيف: “المشكلة الأكبر كانت في الـ1100 شيكل المتبقية، إذ رفض الشخص الذي يتولى عملية الترصيد قبولها كونها من الطبعة القديمة”، ويقول إن امتلاكه لهذه الأموال بات يمثل عبئاً عليه خصوصاً أنه لا يستطيع استخدامها بسهولة في عمليات الشراء أو تحويلها إلى رصيد إلكتروني، ما يجعله أمام خيار الاحتفاظ بها أو البحث عن جهة أخرى تقبلها حتى لو اضطر إلى دفع عمولة إضافية مقابل ذلك.
نقد مكلف
من جانبه، يقول يحيى عطية، الذي يعمل على جمع الكاش من السوق في مخيم النصيرات وسط قطاع غزة مقابل تحويل قيمته إلى حسابات بنكية، إن العمولة ليست ثابتة وإنما تتحدد بدرجة كبيرة وفق جودة الأوراق النقدية. ويوضح عطية في حديث صحفي أن الأوراق الجديدة والسليمة التي لا توجد فيها مشكلات يمكن أن تكون عمولتها في حدود 1%، بينما ترتفع النسبة كلما تراجعت جودة العملة، وقد تصل في بعض الحالات إلى 10% عندما تكون الأوراق ممزقة أو مهترئة.
ويشير إلى أن هناك أيضاً تفضيلاً واضحاً للأوراق ذات الطبعة الجديدة، في مقابل عدم قبول الأوراق ذات الطبعات القديمة في بعض عمليات الجمع، مؤكداً أن هذا الأمر يعمّق المشكلة أمام المواطنين الذين يحملون هذه الأوراق ولا يجدون جهات مستعدة لاستلامها، خصوصاً مع تراجع رغبة بعض التجار في التعامل معها. وعن آلية تصريف الأموال التي يجمعها، يبيّن عطية أنه يسلّمها إلى تاجر كبير في السوق، مقابل الحصول على نسبة يتم الاتفاق عليها مسبقاً من عملية جمع الأموال وتحويلها إلى رصيد بنكي.
وبذلك تستمر دورة الكاش داخل السوق، إذ تنتقل الأموال من الأفراد إلى جامعي النقد ثم إلى التجار الأكبر، قبل أن يعاد استخدامها في عمليات شراء أو تسوية مالية مختلفة.
ويؤكد مصدر تجاري يعمل في جمع الأموال من السوق أن الأموال النقدية لا تختفي بمجرد تحويل جزء منها إلى أرصدة رقمية وإنما يعاد ضخها في السوق “بطرق أو بأخرى”، في عملية دائرية يستمر معها الكاش في الدوران بين أطراف مختلفة.
ويضيف المصدر أنّ الحصول على نسبة مقابل استلام النقد يرتبط برفض التجار قبولها مجاناً، في ظل المشكلات المرتبطة بتلف بعض الأوراق والعزوف عن قبولها في الأسواق.
ويشير المصدر إلى أن المشكلة تتفاقم عند التجار الكبار الذين أصبح بعضهم أكثر تشدداً في قبول الأوراق النقدية، الأمر الذي ينعكس في النهاية على البائع والمستهلك، مبيناً أن أزمة الفكة وعدم توافرها تدفع بعض البائعين إلى تفضيل الدفع الإلكتروني باعتباره خياراً أسهل في التسوية، بينما يشترط بعض من يقبلون الدفع النقدي أن تتم عملية الشراء بقيمة الورقة كاملة، لعدم وجود ما يكفي من الفكة لإعادة الباقي.
عمولة قسرية
بدوره، يحذر المختص في الشأن الاقتصادي، محمد بربخ، من توسع ما يصفه بـ”اقتصاد الكسب غير المشروع” في قطاع غزة، معتبراً أن ظاهرة دفع العمولات مقابل تحويل النقد الورقي إلى أرصدة رقمية تمثل سلوكاً بدأ حديثاً ويتوسع تدريجياً.
وقال بربخ في تصريحات صحفية إن وصول العمولة إلى مستويات تقارب 10%، حسب جودة الأوراق النقدية، يعني أن المواطن يخسر جزءاً مباشراً من قيمة أمواله لمجرد الانتقال من شكل نقدي إلى شكل رقمي.
ويرى أن المفارقة تكمن في انقلاب المعادلة التي سادت خلال العام الماضي 2025، فبعد انتهاء مرحلة كان التجار فيها يحصلون على نسب مرتفعة مقابل “التكييش” وتوفير الكاش للناس، أصبحت الصورة معكوسة إذ يدفع المواطن اليوم جزءاً من أمواله مقابل الحصول على رصيد بنكي أو إلكتروني بدلاً من النقد الذي بحوزته.
ويصف بربخ هذه الممارسة بأنها مؤشر مقلق على نشوء سوق موازية تتحكم فيها جهات تمتلك السيولة، محذراً مما يعتبره استغلالاً لحاجة المواطنين و”سرقة لمال الناس على غير وجه حق”، ويقول إن استمرار هذا المسار قد يقود إلى جولة جديدة من استنزاف أموال المواطنين، ولكن هذه المرة ليس عبر الحصول على الكاش وإنما عبر دفع عمولات للتخلص منه. ويقترح بربخ أن تكون البنوك وشركات الدفع الإلكتروني جزءاً أساسياً من معالجة المشكلة عبر توفير عمليات التحويل الرقمي مقابل عمولة صفرية، باعتبار أن هذه الخدمات تقع ضمن اختصاصها ومسؤوليتها، كما يدعو إلى تفعيل الإجراءات القانونية والعقابية بحق ال